Sau khi nghỉ hưu, nhiều người bắt đầu khám định kỳ cho các bệnh mạn tính như huyết áp, tiểu đường hoặc xương khớp, khiến chi phí y tế trở thành khoản chi đều đặn. Bài viết trình bày cách đưa chi phí này vào ngân sách, hiểu phần bảo hiểm y tế chi trả và chuẩn bị cho phần còn lại.
Mục lục
1. Đặt chi phí y tế thành một mục cố định trong ngân sách
Khi còn đi làm, chi phí khám chữa bệnh thường là khoản phát sinh không thường xuyên và được trả từ tiền lương còn dư. Sau khi nghỉ hưu, tần suất khám tăng lên, đơn thuốc kéo dài nhiều tháng, nên cách làm cũ dễ khiến những tháng có lịch tái khám bị thiếu hụt so với dự tính.
Người nhận lương hưu có lợi thế là nguồn thu đến đều đặn mỗi tháng, nên có thể tách ngay một phần cố định cho y tế khi nhận tiền. Mục này nên được chia nhỏ thành bốn khoản: chi phí khám định kỳ, thuốc dùng hằng ngày, chi phí đi lại đến cơ sở khám và phần dự phòng cho những lần khám đột xuất.
Để xác định mức cần tách, người nghỉ hưu có thể ghi lại toàn bộ chi phí y tế trong sáu tháng gần nhất, kể cả tiền xe, tiền ăn khi đi khám xa và các dụng cụ như máy đo huyết áp, que thử đường huyết. Lấy tổng chia cho sáu sẽ ra mức trung bình mỗi tháng, sát với thực tế hơn so với ước đoán.
Mục chi y tế nên được giữ ở một tài khoản hoặc ví riêng. Những tháng chi ít hơn dự kiến, phần còn lại được giữ nguyên để cộng dồn cho những tháng có lịch khám chuyên sâu hoặc xét nghiệm định kỳ.
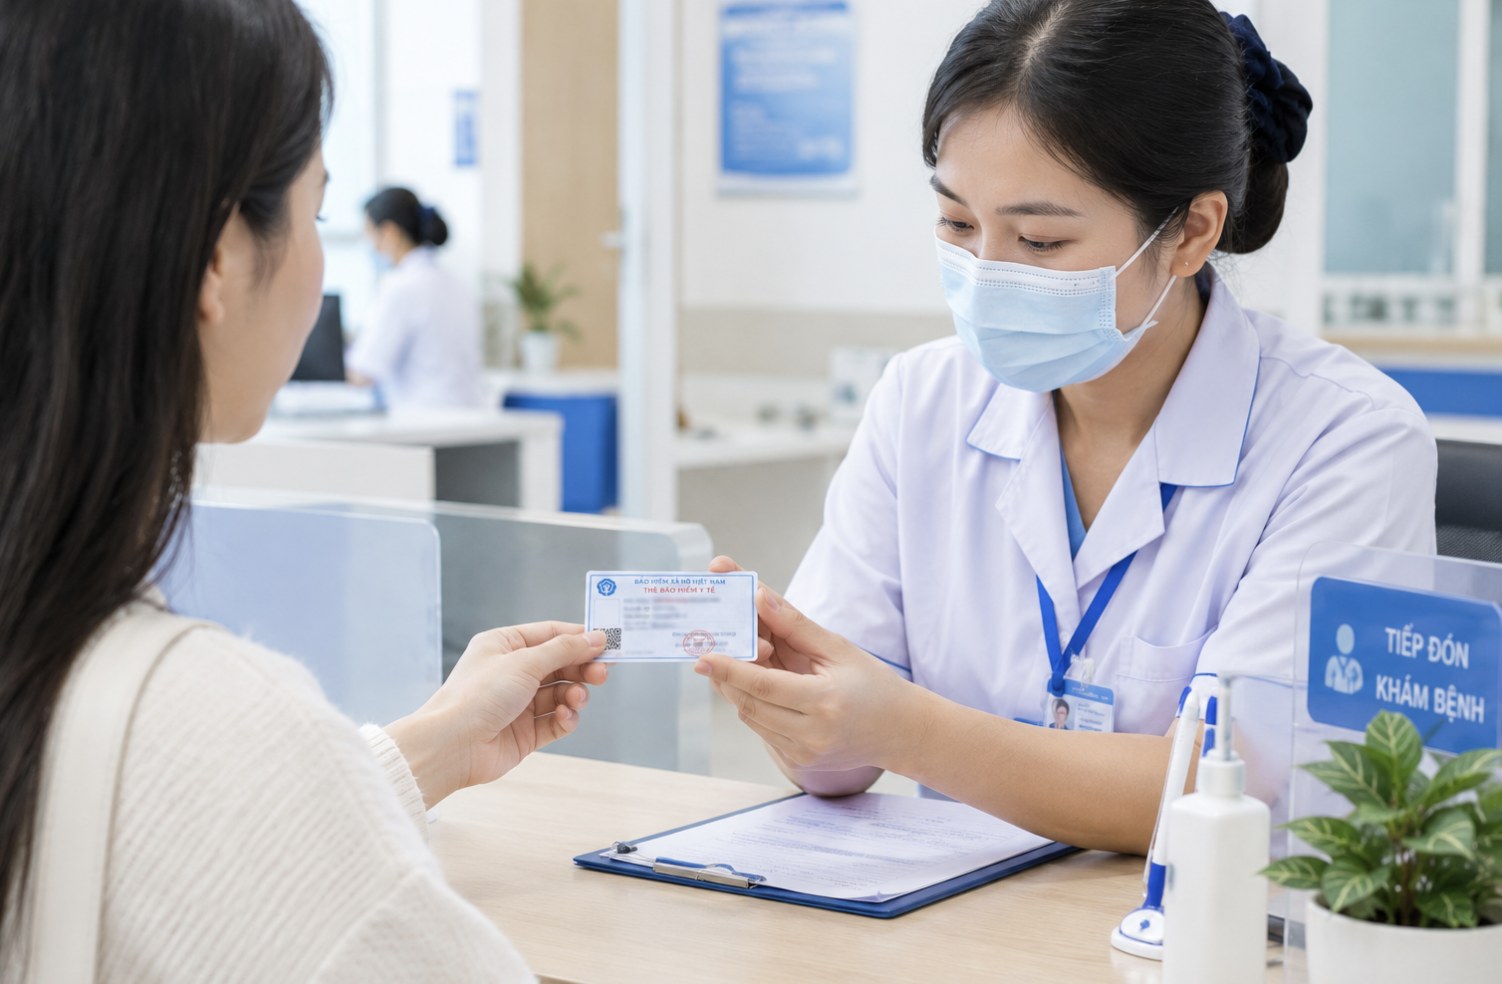
Sổ ghi chi phí y tế trong sáu tháng giúp người nghỉ hưu xác định mức cần tách mỗi tháng.
2. Hiểu phần bảo hiểm y tế chi trả cho người nghỉ hưu
Người hưởng lương hưu được cấp thẻ bảo hiểm y tế do quỹ bảo hiểm xã hội đóng thay. Thẻ ghi rõ mức hưởng theo nhóm đối tượng, nơi đăng ký khám chữa bệnh ban đầu và thời hạn sử dụng. Ba thông tin này quyết định phần chi phí được bảo hiểm thanh toán trong mỗi lần khám.
Người nghỉ hưu nên chủ động tra cứu thời hạn bảo hiểm y tế trước mỗi lần tái khám, nhất là khi vừa chuyển nơi nhận lương hưu hoặc chuyển đến sống cùng con cháu ở địa phương khác. Những thay đổi này có thể kéo theo việc cấp lại thẻ hoặc điều chỉnh nơi đăng ký ban đầu, và nắm rõ thông tin từ trước giúp các lần khám diễn ra thuận lợi.
Phần bảo hiểm thanh toán phụ thuộc vào việc khám đúng cơ sở đã đăng ký hoặc thực hiện đúng thủ tục chuyển tuyến khi cần. Với bệnh mạn tính phải tái khám thường xuyên, chọn nơi đăng ký ban đầu gần nhà và có chuyên khoa phù hợp giúp giảm cả chi phí đi lại lẫn phần chi phí tự trả.
Bảo hiểm y tế cũng có danh mục thuốc, vật tư và dịch vụ được thanh toán. Khi bác sĩ kê thuốc hoặc chỉ định xét nghiệm, người bệnh có thể hỏi khoản nào nằm trong danh mục để biết trước phần tiền mình cần chuẩn bị.
3. Chuẩn bị cho phần chi phí ngoài phạm vi chi trả
Ngay cả khi có thẻ bảo hiểm y tế còn hiệu lực, người nghỉ hưu vẫn có những khoản tự trả: phần đồng chi trả theo mức hưởng, thuốc ngoài danh mục, dịch vụ khám theo yêu cầu, phòng điều trị theo nhu cầu hoặc các loại thực phẩm bổ sung theo tư vấn. Đây là phần cần được dự trù riêng trong ngân sách.
Một cách làm phổ biến là lập quỹ y tế dự phòng tách khỏi mục chi hằng tháng, nạp đều một phần nhỏ từ lương hưu và giữ ở dạng dễ rút khi cần. Mục tiêu của quỹ là đủ trang trải chi phí tự trả cho một đợt điều trị nội trú ngắn ngày, dựa trên kinh nghiệm của chính gia đình hoặc người quen có bệnh tương tự.
Nếu con cháu có ý định hỗ trợ chi phí y tế, gia đình nên thống nhất từ đầu khoản hỗ trợ là cố định hằng tháng hay chỉ dùng khi có đợt điều trị lớn. Thỏa thuận rõ ràng giúp người nghỉ hưu biết chính xác nguồn tiền mình có, đồng thời con cháu cũng đưa khoản này vào kế hoạch tài chính của mình.
Ngân sách y tế nên được xem lại mỗi năm một lần, hoặc ngay khi có thay đổi về tình trạng sức khỏe, đơn thuốc hay nơi khám. Các con số trong sổ ghi chép là căn cứ để điều chỉnh mức tách hằng tháng cho năm tiếp theo.
Quỹ y tế dự phòng tách riêng giúp người nghỉ hưu chủ động khi phát sinh đợt điều trị ngoài dự kiến.
Chi phí khám chữa bệnh trở nên dễ quản lý khi được đặt thành một mục riêng trong ngân sách từ lương hưu, đi kèm hiểu biết rõ về phần bảo hiểm y tế chi trả và một quỹ dự phòng cho phần còn lại. Nhờ đó, người nghỉ hưu có thể theo đuổi việc chăm sóc sức khỏe đều đặn mà không làm xáo trộn các khoản chi khác.